NOVEDADES IMPOSITIVAS – Febrero 2023

Resumen Ejecutivo:

NormaContenidoFecha
Decreto N° 8.878Se aumentaron las tasas del Impuesto Selectivo al Consumo (“ISC”) aplicables al tabaco, cigarrillo, esencias y productos similares.22 de Febrero de 2023
Decreto N° 8.894Se aumentaron los montos en USD previstos en la Ley N° 60/1990 para acceder a los beneficios fiscales adicionales de proyectos de inversión y otros.28 de Febrero de 2023
Decreto N° 8.895Se prorroga hasta el 30 de abril la reducción de (i) la base imponible del Impuestos al Valor Agregado (“IVA”) para ciertos bienes bajo el régimen de turismo, y de (ii) las tasas impositivas del ISC para determinados productos electrónicos.28 de Febrero de 2023
Decreto N° 8.896Se prorroga hasta el 31 de marzo de 2023 la vigencia de las bases imponibles especiales del ISC para Gas Oíl/Diesel Tipo III.28 de Febrero de 2023
Resolución General N° 126La Subsecretaría de Estado de Tributación (“SET”) dispuso medidas administrativas relacionadas con la confirmación de la presentación del registro mensual de comprobantes, establecida en la Resolución General N° 90/2021.24 de Febrero de 2023

Más información:

► Decreto N° 8.878/2023 – Se aumentaron las tasas del ISC aplicables al tabaco, cigarrillo, esencias y similares

El Poder Ejecutivo dictó el Decreto N° 8.878/2023, por el cual resolvió aumentar en 2% las tasas del ISC aplicables al tabaco, cigarrillo, esencias y productos similares, al modificar el artículo 8 del anexo del Decreto N° 3.109/2019 (reglamento del ISC). Así, las nuevas tasas pasaron del 20% al 22%, quedando fijadas como sigue:

Bienes gravadosTasa anteriorTasa actualDif.
1.- Cigarrillos perfumados o elaborados con tabaco rubio egipcio o turco, virginia y similares20%22%+2%
2.- Cigarrillos en general no comprendidos en el apartado anterior20%22%+2%
3.- Cigarrillos de cualquier clase20%22%+2%
4.- Tabaco negro o rubio, picado o en otra forma, excepto en tabaco en hojas20%22%+2%
5.- Tabaco elaborado, picado, en hebra, en polvo (rapé) o en cualquier otra forma20%22%+2%
6.- Esencias u otros productos del tabaco para ser calentados, vaporizados,
inhalados o aspirados con cigarrillos electrónicos, vaporizados o similares
20%22%+2%

La disposición reseñada no tiene fecha de entrada en vigor, por lo que debió de haberlo hecho dese el 1 de marzo de 2023; es decir, al día siguiente de su publicación en la Gaceta Oficial N° 41, en fecha 28 de febrero de 2023.

En febrero del 2022 el Poder Ejecutivo había aumentado la tasa del ISC al tabaco, cigarrillos y productos similares, pasándola del 18% al 20% por medio del Decreto N° 6.619/2022.

► Decreto N° 8.894/2023 – Se aumentaron los montos en USD para acceder a beneficios fiscales adicionales establecidos en la Ley N° 60/1990 para proyectos de inversión y otros

El Poder Ejecutivo dictó el Decreto N° 8.894/2023, por medio del cual, aumentó de USD 5.000.000 a USD 13.000.000 el monto original de la inversión necesaria para acceder a los beneficios fiscales adicionales previstos en la Ley N° 60/1990 y sus modificaciones. Este nuevo monto será aplicado a las solicitudes de aprobación de beneficios previstos en la referida ley para proyectos de inversión que ingresen a partir del 03 de marzo de 2023.

Los beneficios fiscales afectados por esta modificación son los siguientes: (a) exoneración del Impuesto a los Dividendos y Utilidades (“IDU”) u otro impuesto que pudiera aplicarse a la distribución de dividendos y utilidades; y, (b) exoneración al pago de intereses, del Impuesto a la Renta de los No Residentes (“INR”) y del Impuesto al Valor Agregado (“IVA”). Por otro lado, cuando el proyecto de inversión supere la nueva cifra de USD 13.000.000, debe ser elaborado por técnicos o firmas consultoras inscriptas en el Registro de Consultores del Ministerio de Industria y Comercio.

Esta modificación fue una medida presupuestaria para reducir el gasto tributario del Estado Paraguayo, realizada con base en el artículo 289 de la Ley N° 7.050/2023, que aprueba el Presupuesto General de la Nación para el ejercicio fiscal 2023. Esta ley faculta al Poder Ejecutivo a actualizar los montos consignado en la referida Ley N° 60/1990 en función a la variación del Índice de Precios al Consumo (“IPC”) publicado por el Banco Central del Paraguay (“BCP”), acumulado hasta noviembre del ejercicio fiscal 2022.

Aunque en ninguna parte de las normas citadas se indica expresamente cuál fue el año de referencia para medir la variación del IPC, existen menciones en el Decreto N° 8.894/2023 que indicarían que dicho año habría sido el 2004. Esta deducción toma fuerza si consideramos que, según el anexo estadístico del informe de inflación del BCP, el IPC a noviembre de 2022 es de 2,62 veces el IPC de diciembre de 2004, y que el monto actual de USD 13.000.000 representa 2,6 veces el monto anterior de USD 5.000.000.

► Decreto N° 8.895/2022 – Se prorroga hasta el 30 de abril la reducción de (i) la base imponible del Impuestos al Valor Agregado (“IVA”) para ciertos bienes bajo el régimen de turismo, y de (ii) las tasas impositivas del ISC para determinados productos electrónicos

El Poder Ejecutivo dictó el Decreto N° 8895/2023, por el cual resolvió prorrogar hasta el 30 de abril de 2023 la vigencia de los siguientes Decretos:

DecretosDisposición
1.- Decreto N° 8.048/2022Por el cual se estableció la base imponible del 5% para la liquidación del IVA al momento de importación de bienes bajo el régimen de turismo.
2.- Decreto N° 8.782/2023Por el cual se dispuso la modificación temporal al 0,5% de las tasas del ISC para aparatos de telefonía celular y electrodomésticos varios, mencionados en los numerales 2 y 3 del artículo 12 del anexo al Decreto N° 3.109/2019.

De acuerdo con lo dispuesto en la medida relacionada al régimen de turismo, la base imponible del IVA quedó en 5% para los bienes referidos en el anexo del Decreto N° 1.931/2019. Así, la tasa efectiva queda de la siguiente manera:

PeriodoBase ImponibleTasa efectiva IVA 10%Tasa efectiva IVA 5%
Hasta el 30 de abril de 20235%0,5%0,25%

Desde el 01 de mayo de 2023, la base imponible del IVA aplicable a la importación de bienes sujetos al régimen de turismo será del 15% del valor aduanero (incluidos los tributos aduaneros), de acuerdo con el Decreto N° 1.931/2019 y sus modificaciones.

Por otro lado, en lo que se refiere a la medida adoptada respecto del ISC a los aparatos electrónicos, el Poder Ejecutivo había resuelto reducir temporalmente a la mitad las tasas del ISC para los siguientes bienes:

ProductoTasas normalesTasas reducidasDiferencia
Máquinas automáticas para tratamiento o procesamiento de datos y sus unidades;
lectores magnéticos u ópticos, máquinas copiadoras, hectográficas, mimeógrafos,
máquinas de imprimir direcciones, máquinas, aparatos y material eléctrico y sus partes:
aparatos de grabación o reproducción de sonido, aparatos receptores de televisión,
incluso con aparato receptor de radiodifusión o de grabación o reproducción
de sonido o imagen incorporados, videomonitores y videoproyectores
1%0,5%-0,5%
Aparatos de telefonía celular y terminales portátiles1%0,5%-0,5%

Desde el 01 de mayo de 2023, se aplicarán nuevamente las tasas del 1% del ISC para los aparatos de telefonía celular y electrodomésticos varios, salvo que el Poder Ejecutivo prorrogue nuevamente la vigencia de estas disposiciones.

► Decreto N° 8.896/2023 – Se prórroga hasta el 31 de marzo de 2023 la vigencia de las bases imponibles especiales del ISC para la importación del Gas Oíl/Diésel Tipo III

Por medio del Decreto N° 8.676/2023, el Poder Ejecutivo había fijado, de manera transitoria, la base imponible del ISC para la importación del Gas Oíl/Diésel Tipo III, fijándolo en ₲ 3.083,3 por litro hasta el 31 de enero de 2023. Esta disposición fue luego prorrogada hasta el 28 de febrero de 2023, por medio del Decreto N° 8.781/2023. De este modo, la referida disposición es nuevamente prorrogada hasta el 31 de marzo, por medio del Decreto N° 8.896/2023.

Así, hasta el 31 de marzo de 2023, la base imponible del Gas Oíl/Diésel Tipo III se determina en ₲ 3.083,3 por litro, según lo previsto en el Decreto N° 8.676/2023. Luego de esta fecha, la base imponible vuelve a ser de ₲ 3.777,78 por litro, previsto en el anexo del Decreto N° 3.109/19 y sus modificaciones, salvo que se prorrogue nuevamente este régimen especial.

► Resolución General N° 126/2023 – Por el cual la SET medidas administrativas respecto a la confirmación del talón de presentación del registro mensual de comprobantes establecido en la Resolución General N° 90/2021

Por medio del la Resolución General N° 126/2023, la SET dispuso que, de manera excepcional, no constituirá incumplimiento tributario la falta de confirmación del talón de presentación del registro de comprobantes correspondiente a los periodos fiscales de enero, febrero, marzo, abril y mayo de 2023 por parte de los contribuyentes que están obligados al registro mensual de los comprobantes a través del Sistema de Gestión Tributario Marangatú. Específicamente, esta disposición afecta a la obligación tributaria bajo el código N° 955-REG. MENSUAL COMPROB.

Esto significa que la falta de confirmación del talón de presentación del registro de comprobantes dentro del periodo contemplado en la Resolución General N° 126/2023 no acarrea las consecuencias negativas de un incumplimiento ―que sean distintas de la multa por contravención―, tales como: imposibilidad de generar el certificado de cumplimiento tributario, aumento del índice de riesgo del contribuyente, etc.

Esta medida complementa a los dispuesto por la SET en la Resolución General N° 124/2023, que había establecido la misma medida, pero limitada a la falta de confirmación del talón de presentación del registro de comprobantes fiscales que corresponden al ejercicio fiscal 2022, bajo el código N° 956- REG. ANUAL COMPROB. En esta última resolución también se dispuso que, para ambos tipos de registro (anual y mensual), se exoneraba la sanción de contravención hasta el 31 de julio de 2023.

Durante el plazo de vigencia de la Resolución General N° 126/2023, la SET seguirá recibiendo el registro de comprobantes y la confirmación del talón de presentación.


PRESENTACIÓN DE PLANILLAS LABORALES 2022 (MTESS)


El 23 de enero de 2023, el Ministerio de Trabajo, Empleo y Seguridad Social (MTESS) ha dictado la Resolución N° 66/2023 (“Resolución”) a través de la cual establece que la presentación de planillas laborales (“Planillas”)[1] correspondientes al ejercicio del año 2.022 deberá realizarse en el periodo comprendido entre el 1 de marzo al 30 de abril del 2.023.

La presentación de las planillas se hará exclusivamente por medio del sistema informático del MTESS.

Las empresas que no presenten las Planillas en el plazo, orden y modalidad fijados en la Resolución serán sancionadas con multas que van de los 10 a los 30 jornales mínimos, conforme el siguiente cuadro[2]:

Jornales mínimosCuando la mora en la prestación sea:Será sancionada con una multa de
10Menos de 30 díasApróx. G. 980.890
15Entre 31 días y 60 díasApróx. G. 1.471.335
20Entre 61 días y 90 díasApróx. G. 1.961.780
25Entre 91 días y 120 díasApróx. G. 2.452.225
30Más de 120 díasApróx. G. 2.942.670

[1] https://www.mtess.gov.py/application/files/8516/7760/1865/Resolucion_N_66.pdf

[2] https://www.mtess.gov.py/application/files/9815/8107/5032/DECRETO9368_18.PDF

Poder Ejecutivo de Paraguay Promulga Nueva Ley de Suministros y Contrataciones Públicas

El 9 de diciembre de 2022 el Poder Ejecutivo promulgó la Ley nro. 7021/2022 “De Suministro y Contrataciones Públicas” (“Nueva Ley”) que el objetivo de dotar a la administración del Estado con un nuevo marco jurídico más acorde a las exigencias de mayor eficiencia, integración y transparencia de todo el sistema de compras públicas.

En ese sentido, las novedades principales de la Nueva Ley podemos mencionar:

a) Creación del Sistema Nacional de Suministro Público (“SNSP”)[1]: El SNSP introduce criterios para lograr una mayor racionalidad y eficiencia en el uso de los recursos públicos; de acuerdo con la Nueva Ley, el SNSP es el conjunto de principios, procesos, normas, procedimientos técnicas e instrumentos macro para la provisión de bienes, servicios, consultorías y obras públicas, los cuales son llevados a cabo a través de la Cadena de Suministro. El SNSP estará regulado por el Ministerio de Hacienda y bajo la responsabilidad colegiada de:

  • El Ministerio de Hacienda.

  • La Dirección Nacional de Contrataciones Públicas (DNCP).

  • El Comité de Suministros Públicos.

  • Las Unidades Operativas de Contratación (UOC) de las entidades públicas que se encuentren bajo el ámbito de aplicación de la Nueva Ley.

  • Los Administradores de contratos o las Unidades de Ejecución de Proyectos de las entidades públicas que se encuentren bajo el ámbito de aplicación de la Nueva Ley. 

  • Los demás responsables definidos en la reglamentación de la Nueva Ley.

b) Ministerio de Hacienda como Órgano Rector del SNSP:  Con la Nueva Ley el Ministerio de Hacienda tiene un rol preponderante en los procesos licitatorios regidos por la Nueva Ley. En ese sentido, y en su carácter de órgano rector, el Ministerio de Hacienda tendrá – entre otras – las siguientes funciones:

  • Diseñar y emitir las políticas generales del SNSP orientadas a fortalecer la sostenibilidad fiscal y mejorar la calidad del gasto en las contrataciones públicas;

  • Proponer los reglamentos que regulen el SNSP;

  • Programar, coordinar y supervisar las etapas que componen el SNSP;

  • Evaluar la adecuación de las contrataciones a las políticas y reglamentos del SNSP.

c) Creación de la Cadena Integrada de Suministro Público[2] (“Cadena de Suministro”): entendida como el proceso que rige y coordina el SNSP y las contrataciones regidas por la Nueva Ley, que permite asegurar el aprovisionamiento y la trazabilidad de los bienes y servicios adquiridos por los entes públicos, y que tiene la finalidad de lograr objetivos estratégicos y operativos de las distintas autoridades contratantes, optimizando el uso de sus recursos al mismo tiempo. La Cadena de Suministro abarca:

  • Planificación de necesidades;

  • Programación presupuestaria;

  • Gestión de las contrataciones;

  • Administración de los contratos;

  • Evaluación de metas.

d) Introducción de nuevos Principios rectores (“Principios”): los Principios cambian en gran medida los paradigmas y criterios de selección de proveedores y de adjudicación de licitaciones; en ese sentido, bajo la Nueva Ley el criterio preponderante para la adjudicación deja de ser el del precio más bajo y entran a evaluarse otros aspectos de orden cualitativo, de inclusión social y de sostenibilidad ambiental. En ese sentido, es preciso mencionar algunos de los Principios más novedosos como son los de: “Valor por Dinero”, “Sostenibilidad económica, social y ambiental”, “Integración”, “Economía, Eficacia y Eficiencia”[3];

e) Posibilidad de consolidar sus adquisiciones: El objetivo de esta disposición es que a través de la consolidación de las compras las contratantes puedan obtener mejores condiciones por parte de los potenciales proveedores[4];

f) Obligatoriedad de llevar a cabo compras conjuntas[5]: Estará a cargo del Ministerio de Hacienda evaluar, sobre la base de los programas anuales de contrataciones de cada entidad contratante, cuáles bienes y servicios que deberán ser objeto de compras conjuntas. La determinación del Ministerio de Hacienda tendrá carácter vinculante y el proceso estará coordinado por la Dirección Nacional de Contrataciones Públicas (DNCP).

g) Inclusión de las MIPYMES: (i) Licitaciones de Menor Cuantía con un valor inferior a cinco mil (5000) jornales mínimos[6], estarán reservadas a las Mipymes; (ii) Contratación inclusiva: modalidad diseñada para oferentes domiciliados en un departamento o municipio especifico u organizaciones de dichas comunidades, dirigida exclusivamente a las Mipymes o grupos de interés vulnerable o bajo condición de protección social.

Las mencionadas más arriba constituyen las novedades más relevantes ya que contribuyen a cambiar de forma sustancial la estructura de los procesos de contratación pública en el Paraguay. Sin embargo, no son las únicas; la Nueva Ley, introduce otras novedades de menor calado, pero igualmente relevantes, tales como:

  • Cambio de criterio en caso de participación de sucursales: La Nueva Ley establece que, en caso de que se presenten sucursales a los procesos licitatorios, para los fines de la adjudicación sólo serán tenidas en cuenta las capacidades, experiencias y aptitudes que la sucursal haya acumulado desde su constitución, excluyendo la utilización de las cualidades de la matriz u otras empresas afiliadas. Esta es una novedad significativa puesto que, históricamente, utilizar la experiencia de la matriz siempre ha sido un recurso muy utilizado por empresas extranjeras que desean tomar parte de procesos licitatorios nacionales.
  • El Registro de Compradores Públicos: en este registro se registrarán a los funcionarios públicos que participan de las diferentes etapas de los procesos de contratación. El objetivo del registro es, por un lado, dar mayor transparencia y trazabilidad a los procesos de compras y, por el otro, hacer que sean más eficientes los procesos evitando duplicidades y/o la carga de datos de manera repetitiva.
  • Simplificación de contrataciones convencionales: Se establecen dos categorías específicas para los procedimientos de contratación convencional: (a) la Licitación Pública para compras que superen cinco mil (5000) jornales mínimos; y (b) Licitación de Menor Cuantía para contrataciones que sean inferiores a cinco mil (5000) jornales mínimos. Las últimas, como hemos visto, reservadas a proveedores categorizados como MYPIMES.
  • Acuerdo Internacional: modalidad dirigida a proveedores nacionales e internacionales, a fin de contar con varios proveedores para la misma prestación. Si bien se entiende que este procedimiento lo que busca es incrementar y mejorar la competitividad entre los proveedores con la finalidad de cumplir, entre otros, con el principio de valor por dinero, debemos esperar a la reglamentación de la Nueva Ley para conocer el desarrollo del procedimiento y su alcance concreto. 
  • Proceso para sociedades anónimas con participación accionaria mayoritaria del Estado: diseñada para las sociedades anónimas bajo este régimen que actúen en competencia con el sector privado para la adquisición de bienes y servicios.
  • Compras sostenibles: La Nueva Ley prevé que los procesos de contratación pública deberán ajustarse, entre otros, a criterios que responsan a políticas de compras públicas sostenibles. Al respecto se contempla que el SNSP desarrolle e implemente procesos de contratación que fomenten el desarrollo social económico y preservación ambiental. En cuyo caso serán de aplicación los principios de “valor por dinero”, “economía circular” y “compras públicas estratégicas”, asimismo, se tendrán en cuenta otros criterios a ser considerados, caso por caso, en función de las características de la licitación de que trate.
  • Procesos jurídicos ante la DNCP: La Nueva Ley establece la facultad de la DNCP de rechazar denuncias o protestas de naturaleza dilatorias por manifiesta falta de fundamentos, con el objetivo de evitar demoras innecesarias en los procesos de contratación. Además, en caso que la protesta sea procedente, la Nueva Ley fija un plazo perentorio de 35 días hábiles para su resolución.
  • Sanciones: La Nueva Ley faculta a la DNCP a sancionar a las personas físicas que al momento de la comisión de la infracción hayan ejercido cargos de dirección, administración, representación legal o como apoderados y también a aquellas personas o beneficiarios finales que hayan tenido participación en el capital social.

Habiendo considerado las principales novedades introducidas por la Nueva Ley, es el momento de hacer mención al hecho que la misma carece de reglamentación, esto tiene un doble efecto: (i) varios artículos de la Nueva Ley requieren de reglamentación para poder conocer su alcance real y, por ende, su aplicación práctica, por un lado; (ii) por el otro, la entrada en vigor de la Nueva Ley está supeditada a su reglamentación, por lo tanto, hasta que ello no ocurra, todos los procesos licitatorios seguirán siendo regidos por la Ley Nro. 2051/03 “De Contrataciones Públicas” (“Ley 2051”). En ese sentido, no podemos pasar por alto la inconsistencia entre lo dispuesto por el Art. 160 y el 157 de la Nueva Ley; aquel establece que “La presente Ley entrará en vigencia a partir de la publicación del decreto reglamentario.”, mientras que éste dispone “El Poder Ejecutivo, a través del Ministerio de Hacienda, dictará el Decreto reglamentario de la presente Ley dentro del plazo de 120 (cientoveinte) días a partir de su entrada en vigencia.” A nuestro entender, una correcta exegesis de ambas normas debe hacerse en el sentido de la prevalencia del Art. 160 por sobre el 157, con la obligación del ejecutivo de reglamentar la Nueva Ley dentro de 120 días. 

Si bien en la práctica las instituciones públicas siguen convocando licitaciones bajo la Ley 2051, siendo la Nueva Ley de uno de los cuerpos normativos más relevantes de nuestro ordenamiento, la Autoridad de Aplicación debe, a nuestro entender, utilizar las herramientas jurídicas disponibles para subsanar la incongruencia, ya que en caso de adjudicarse una licitación llamada bajo la Nueva Ley antes de su reglamentación, por lo tanto, de su entrada en vigor, tanto el proceso como el contrato serían nulos.

Si requiere alguna información adicional, por favor contacte con Rodolfo G. Vouga (rgvouga@vouga.com.py), Luis Marcio Torales(lmtorales@vouga.com.py), Manuel Acevedo (macevedo@vouga.com.py), Juan Manuel Ros (jros@vouga.com.py) o su contacto usual en Vouga.


[1] Tanta es la relevancia de este aspecto que la creación del SNSP constituye el objeto de la Nueva Ley (Art. 1 de la Nueva Ley).

[2] Para mayores detalles respecto a la Cadena de Suministro ver en el Art. 6 de la Nueva Ley.

[3] Para mayores detalles respecto de estos y los demás principios rectores, ver en el Art. 4 de la Nueva Ley.

[4] Art. 31 de la Nueva Ley.

[5] Art. 32 de la Nueva Ley.

[6] Aproximadamente US$ 61.378 (TC: 7250)

PODCAST | ELA | Qué pasó en 2022 y qué podría ser relevante en 2023 en temas laborales en Paraguay

Nuestro Socio Rodrigo Fernández, participó junto a nuestra colega Francisca Corti de Carey Chile, en un podcast organizado por Employment Law Alliance (ELA), la red más grande de abogados especializados en temas de Derecho Laboral, en el que tuvieron la oportunidad de conversar sobre asuntos laborales de interés, qué pasó en 2022 y qué podría ser relevante en 2023.

Si desea escuchar el podcast, haga clic en el siguiente enlace y regístrese. Una vez registrado, recibirá un correo electrónico con un enlace y una contraseña donde encontrará el episodio de Paraguay.

NOVEDADES IMPOSITIVAS – Enero 2023

Resumen Ejecutivo:

NormaContenidoFecha
Decreto N° 8.781Se prorroga hasta el 28 de febrero de 2023 la vigencia de la base imponible especial del Impuesto Selectivo al Consumo (“ISC”) para la importación del Gas Oíl/Diesel Tipo III.31 de Enero de 2023
Decreto N° 8.782Hasta el hasta el 28 de febrero de 2023 se reducen a la mitad las tasas impositivas del ISC para determinados productos electrónicos.31 de Enero de 2023
Resolución General N° 124La Subsecretaría de Estado de Tributación (“SET”) establece medidas para la confirmación de la presentación del registro de comprobantes creado por la Resolución General N° 90/2021.09 de Enero de 2023
Resolución General N° 125La SET amplió el listado de bienes cuya exoneración tributaria puede solicitarse bajo el régimen especial aplicable a la producción de biocombustible.10 de Enero de 2023

Más información:

► Decreto N° 8.781/2023 – Se prórroga hasta el 28 de febrero de 2023 la vigencia de la base imponible especial del ISC para la importación del Gas Oíl/Diésel Tipo III

Por medio del Decreto N° 8.676/2023 el Poder Ejecutivo había establecido hasta el 31 de enero de 2023 una base imponible especial del ISC para la importación del Gas Oíl/Diésel Tipo III, fijándolo en ₲3.083,3 por litro. Esta disposición es ahora prorrogada hasta el 28 de febrero de 2023, por medio del Decreto N° 8.781/2023.

El Decreto N° 8.676/2023 se enmarcaba en la práctica del Gobierno de fijar temporalmente bases imponibles presuntas para el Gas Oíl/Diésel Tipo III, Nafta Virgen y Nafta RON 91, cuya última iteración empezó el 4 de febrero de 2022, con el Decreto N° 6.620/2022, y concluyó el 31 de diciembre de 2022, con el Decreto N° 8.416/2022.

Así, hasta el 28 de febrero de 2023, la base imponible del Gas Oíl/Diésel Tipo III se determina según lo previsto en el Decreto N° 8.676/2023. Luego de esta fecha, la base imponible vuelve a ser de ₲3.777,78 por litro, según lo previsto en el artículo 12 del Decreto N° 3109/2019, salvo que se prorrogue nuevamente el régimen especial.

► Decreto N° 8.782/2023 – Hasta el hasta el 28 de febrero de 2023 se reducen a la mitad las tasas impositivas del ISC para determinados productos electrónicos

Por medio del Decreto N° 8.782/2023, el Poder Ejecutivo resolvió reducir temporalmente a la mitad las tasas del ISC para los siguientes bienes:

ProductoTasas normalesTasas reducidas
Máquinas automáticas para tratamiento o procesamiento de datos y sus unidades; lectores magnéticos u ópticos, máquinas copiadoras, hectográficas, mimeógrafos, máquinas de imprimir direcciones, máquinas, aparatos y material eléctrico y sus partes: aparatos de grabación o reproducción de sonido, aparatos receptores de televisión, incluso con aparato receptor de radiodifusión o de grabación o reproducción de sonido o imagen incorporados, videomonitores y videoproyectores1%0,5%
Aparatos de telefonía celular y terminales portátiles1%0,5%

Esta medida ya había sido tomada previamente, de julio a diciembre del 2020, por medio del Decreto N° 3.735/2020 (publicado en la Gaceta Oficial N° 126 de fecha 03 de julio de 2020). En caso de que esta disposición no se prorrogue, se aplicará nuevamente la tasa del 1% establecidas para este tipo de productos a partir del 01 de marzo de 2023.

► Resolución General N° 124/2023 – La SET establece medidas para la confirmación de la presentación del registro de comprobantes creado por la Resolución General N° 90/2021

La SET emitió la Resolución General N° 124/2023 (la “RG 124”) a fin de reglamentar las obligaciones vinculadas con la presentación del registro de comprobantes, regulado por la Resolución General N° 90/2021 (la “RG 90”).

La RG 124 establece que, hasta el 30 de junio de 2023, no constituye incumplimiento tributario la falta de confirmación del talón de presentación del registro de comprobantes fiscales que corresponden al ejercicio fiscal 2022. Esto quiere decir que ello no genera las consecuencias negativas de un incumplimiento ―que sean distintas de la multa por contravención―, tales como: imposibilidad de generar el certificado de cumplimiento tributario, aumento del índice de riesgo del contribuyente, etc.

Esta disposición aplica exclusivamente para el contribuyente que se encuentra obligado a registrar sus comprobantes de manera anual (bajo la obligación N° 956), por lo que sí se genera un incumplimiento tributario para aquel contribuyente que se encuentre obligado al registro de sus comprobantes de manera mensual (bajo la obligación N° 955) si no confirma el talón de presentación en plazo, con las consecuencias ya indicas.

Además, hasta el 31 de julio de 2023, la RG 124 exonera de la sanción de contravención a los contribuyentes que cuenten con la obligación de registro de comprobantes anual o mensual, que confirmen el talón de presentación de manera tardía en el Sistema de Gestión Tributaria Marangatú. Luego de esta fecha, se aplica la multa por contravención prevista para el incumplimiento de obligaciones tributarias formales.

► Resolución General N° 125/2023 – La SET amplió el listado de bienes cuya exoneración tributaria puede solicitarse bajo el régimen especial aplicable a la producción de biocombustible

Por medio de la Resolución General N° 125/2023 (la “RG 125”), la SET modificó la Resolución General N° 112/2022 (la “RG 112”), que reglamenta la forma de presentación de la exoneración tributaria aplicable para el régimen de producción de biocombustible, previsto en la Ley N° 6.389/2019 (la “Ley de Biocombustible”).

La Ley de Biocombustible establece una serie de exoneraciones aplicables a los productores de biocombustibles aptos para la utilización en motores diésel. Principalmente, estas exoneraciones aplican sobre el Impuesto al Valor Agregado (“IVA”) al momento en que el biocombustible es enajenado (lo cual también está previsto en el régimen general tributario), y también al momento en que el productor realiza la compra de las materias primas e insumos para la producción del biocombustible.

A fin de determinar qué se comprende por materias primas e insumos que pueden beneficiarse con las referidas exoneraciones, la RG 112 había establecido una lista exclusiva de los bienes comprendidos dentro de dichas categorías. En este sentido, la SET amplió la definición de materias primas e insumos, a través de la RG 125, agregando adicionalmente los siguientes productos a la lista:

a) Materias primas: Aceites derivados de todas las materias primas mencionadas originalmente (excepto sebo animal), entre los cuales se incluyen soja, sésamo, tung, girasol, maíz, trigo, sorgo, algodón, maní, canola, tártago, coco, nabo forrajero, carinata, jatropha y cártamo.

b) Insumos: Ácido clorhídrico, ácido sulfúrico, ácido fórmico, etanol, ácido paratolueno sulfónico y resina iónica. Además, el término leña fue reemplazado por el de biomasa (chips de madera, aserrín, leña, cáscara de coco, cáscara o briqueta de arroz), y al ácido cítrico 50% se le eliminó este requisito de porcentaje.

Además, se agregaron dos sub-categorías más de insumos:

b.1.) Insumos consumibles en la producción: filtros, insumos y aditivos para el tratamiento de agua (sales, membranas, alguicidas y bactericidas), insumos para calderas y torres de resfriamiento, insumos para evaporador de vinaza, insumos y aditivos para planta de tratamiento de efluentes.

b.2.) Insumos de laboratorio: reactivo Karl Fischer, acetona, éter sulfúrico, éter de petróleo, alcohol isopropílico, hidróxido de sodio PA, nitrógeno, oxígeno, hidrógeno, helio, metanol anhidro, materiales de referencia certificados, reactivos estándar, drogas patrones, patrones de cromatografía.

Es importante recalcar que las materias primas e insumos que no están mencionados en la nueva redacción de la RG 125, no pueden beneficiarse con las referidas exoneraciones fiscales aplicables en el marco de la Ley de Biocombustible.


Precalificación para el Proyecto Ruta PY01 bajo modalidad APP

Este miércoles 22 de febrero de 2023, la Dirección Nacional de Contrataciones Públicas publicó a través del portal de contrataciones el “Llamado DIPE N° 01/2023 Precalificación Proyecto de Inversión Pública para la Ampliación y Mejoramiento de la Ruta PY01 en el tramo Cuatro Mojones-Quiindy” (ID 1288) (el “Proyecto”). La convocatoria para el Proyecto se encuentra abierta para la precalificación de oferentes interesados, quienes podrán descargar el pliego de bases y condiciones accediendo al siguiente enlace. El plazo para la presentación de solicitudes de precalificación es hasta el 31 de mayo de 2023.

Luego de la precalificación de los oferentes interesados, se procederá con el dialogo competitivo, que consiste en una etapa en la cual los oferentes precalificados podrán realizar consultas, sugerencias y propuestas a la administración contratante para aclarar puntos de los documentos del llamado que consideren oportunos. El dialogo competitivo fue introducido a través del Decreto Reglamentario N°4183/2020 de la Ley 5102/2013 de APP con miras a dar mayor celeridad al proceso aclaratorio de los documentos del Proyecto donde los oferentes precalificados podrán adelantar cuestiones de estructuración y bancabilidad.

El Proyecto puede adoptar estructuras y financiamiento similares a aquellos utilizados en la Ruta PY02 como por ejemplo la concesión de los tramos del Proyecto.

El valor estimado del Proyecto es de aproximadamente USD 566 millones, según datos disponibles en el Banco de Proyectos del Sistema Nacional de Inversión Pública.

Para más información sobre el Proyecto o la etapa de dialogo competitivo puede visitar los siguientes enlaces: https://vouga.com.py/gobierno-de-paraguay-aprueba-proyecto-app-de-la-ruta-py01-tramo-cuatro-mojones-quiindy/ | http://snip.hacienda.gov.py/normativas/guia_dialogo_competitivo.pdf/, o contacte por favor con Rodolfo G. Vouga (rgvouga@vouga.com.py), Luis Marcio Torales(lmtorales@vouga.com.py), Juan Manuel Ros (jros@vouga.com.py) o su contacto usual en Vouga.  

Resolución DNVS N° 153/21 | Dinavisa intensificará los controles en locales de importación y comercialización de vapeadores

La semana pasada la Dirección Nacional de Vigilancia Sanitaria (“DINAVISA”) comunicó a través de sus redes sociales, que estará intensificando los controles de los locales de venta de cigarrillos electrónicos, vapeadores, vaporeadores y otros sistemas de administración de nicotina y similares sin nicotina, y de las sustancias utilizadas para el uso de estos (“Vapeadores”)[1].

La Resolución Nº 153/21 de 11 de agosto de 2021 (“Resolución”) establece los requisitos para el registro de los Vapeadores ante la DINAVISA y, además, fija los requisitos para la habilitación de los establecimientos dedicados a la importación, exportación, elaboración, distribución y comercialización de los Vapeadores. Al respecto, la Ley Nº 6788/21 y la Resolución Nº 328/22[2] designan a la DINAVISA como autoridad sanitaria nacional responsable del cumplimiento de las disposiciones previstas en la Resolución y, en caso de incumplimiento, estará facultada a sancionar a los infractores.

Con respecto a los requisitos que deben cumplir las empresas y establecimientos que deseen comercializar Vepeadores, estos deberán contar con la habilitación del local de venta, estar inscriptas en DINAVISA y, una vez obtenido el registro y habilitación, cumplir con las disposiciones relativas a los lugares y puntos de venta de los Vapeadores, así como con la normativa respecto a la promoción y publicidad de los mismos. En ese sentido, es importante mencionar que podrán habilitarse únicamente aquellos locales que se encuentren habilitados como “comercializadoras” ante DINAVISA y que cumplan con los requisitos mínimos de infraestructura, tales como ser locales de venta exclusiva. Respecto a la promoción y publicidad, es importante recordar que estas actividades no están permitidas, a excepción de la realizada en los lugares y punto de venta habilitados, en cuyo caso deberá contener las advertencias sanitarias exigidas.

Hasta la fecha los controles de fiscalización realizados por DINAVISA han sido bastante laxos; sin embargo, con la entrada en vigor de la Resolución Nº 328/22, que otorga a DINAVISA un mayor grado de autonomía respecto del Ministerio de Salud Pública y Bienestar Social (MSPYBS) al tiempo que la dota de mayores recursos, tanto humanos como económicos, es posible para la institución incrementar los controles y, eventualmente, aplicar sanciones; en ese sentido, se espera que los controles con miras al cumplimiento efectivo de la Resolución intensifiquen paulatinamente a lo largo del 2023.
Las sanciones que puede aplicar DINAVISA pueden ser leves, graves o muy graves (de conformidad con lo establecido en la Resolución DNVS N° 265/22); estas van desde una amonestación, multas, decomiso y destrucción, suspensión de autorizaciones, licencia, registro o permiso, hasta la clausura temporal o definitiva del local de comercialización y la cancelación del registro sanitario.

Estaremos siguiendo de cerca los acontecimientos respecto a las tareas de fiscalización que vaya llevando a cabo la DINAVISA ya que la industria de los Vapeadores está en plena expansión en nuestro país, por lo tanto, el impacto de la medida es de alta relevancia.

Para mayor información con relación a esta operación u otros temas relacionados con Registros Sanitarios y/o Propiedad Intelectual, por favor póngase en contacto con Manuel Acevedo (macevedo@vouga.com.py), Laura Lezcano (llezcano@vouga.com.py), Stephanie Medina (smedina@vouga.com.py) y Grecia Florentín (gflorentin@vouga.com.py)

[1] Para acceder al contenido de la comunicación haz click en los siguientes enlaces:

https://www.facebook.com/104619452315666/posts/pfbid0dLXNRz4Nf2xdRPHQs3dm4f6QRm7WPDMrWueNAWUqu6zz7ecENiatxs5QZLDqDSZvl/?d=w&mibextid=qC1gEa

https://twitter.com/DINAVISApy/status/1618937479113117696

[2] Para acceder a la Resolución DINAVISA Nº 328/22 haz click aquí: https://www.mspbs.gov.py/dependencias/dnvs/adjunto/90094f-

GOBIERNO DE PARAGUAY APRUEBA PROYECTO APP DE LA RUTA PY01- TRAMO CUATRO MOJONES – QUIINDY

El Poder Ejecutivo aprobó el Proyecto de Iniciativa Pública de “Ampliación y Mejoramiento de la Ruta PY01 en el tramo Cuatro Mojones – Quiindy” el pasado 30 de enero de 2023, a través del Decreto No. 8779/23 (el “Proyecto”). El Proyecto fue aprobado en el marco de la Ley No. 5102/2013 de Promoción de la Inversión en Infraestructura Pública y Ampliación y Mejoramiento de los Bienes y Servicios a Cargo del Estado (“Ley APP”).

En conformidad con la Ley APP y su Decreto Reglamentario No. 4183/2020, la Unidad de Participación Público Privada de la Secretaría Técnica de Planificación y el Ministerio de Hacienda aprobaron la viabilidad del Proyecto y fue incorporado al Banco de Proyectos del Sistema Nacional de Inversión Pública (“SNIP”) con el código SNIP No. 973, a cargo del Ministerio de Obras Públicas y Comunicaciones.

El Proyecto busca aumentar la capacidad y mejorar el tránsito en la Ruta PY01, Tramo 4 Mojones – Quiindy que cuenta con 108 kilómetros de largo. Actualmente la Ruta PY01 sufre de volúmenes elevados de tráfico y de congestión para lo cual el Proyecto plantea no solo acomodar el aumento del tránsito estimado para los próximos 30 años, sino también funcionar como ruta alternativa que permita aliviar la congestión de otras vías. El Proyecto tiene un valor estimado de Gs. 4.140.296.573.777 (USD 566.278.813)[1] y contempla servicios tales como:

  1. Movimiento de suelos, pavimentación drenaje y obras complementarias;
  2. Plan de gestión ambiental, seguridad vial y manejo de tránsito;
  3. Puentes y viaductos y servicios especializados;
  4. Mantenimiento rutinario;
  5. Adquisición de Certificados de Servicios Ambientales (expedidos por el Ministerio del Ambiente y Desarrollo Sostenible);
  6. Preparación de pliego de bases y condiciones;
  7. Contratación de la fiscalización y monitoreo de contrato;
  8. Gestión y administración del Proyecto; y
  9. Elaboración y aprobación del diseño final.

El llamado a licitación pública para oferentes interesados en participar del Proyecto estará disponible en los próximos días en el portal de Contrataciones Públicas. Si requiere alguna información adicional, por favor contacte con Rodolfo G. Vouga (rgvouga@vouga.com.py), Luis Marcio Torales (lmtorales@vouga.com.py), Juan Manuel Ros (jros@vouga.com.py) o su contacto usual en Vouga.


[1] Cotización de referencia diaria del Banco Central del Paraguay: Gs. 7.311.41, vigente al 1 de febrero de 2023.

Guía para la presentación de Iniciativas Privadas para proyectos de Participación Público Privadas es aprobada por la Secretaria Técnica de Planificación

La Secretaría Técnica de Planificación aprobó a través de la Resolución No. 277 de fecha 23 de diciembre de 2022 la Guía de Proyectos de Participación Público Privada para Iniciativas Privadas (la “Guía”).

La Guía está dirigida a participantes del sector privado como instrumento de referencia para la presentación de iniciativas privadas de proyectos de Participación Público-Privada (PPP), ajustada a los requerimientos del Sistema Nacional de Inversión Pública (SNIP). La Guía, en conformidad con las Leyes No. 5.102/2013 (Ley APP), No. 6.490/2020 (Ley de Inversión Pública), los Decretos Reglamentarios No. 4.183/2020 de la Ley APP y No. 4.436/2020 de la Ley de Inversión Pública, fue elaborada con la finalidad de proveer una herramienta que establezca el proceso previsto en el SNIP para todo proyecto de inversión pública, independientemente de su modalidad y financiamiento. De esta manera, a través de la Guía, la STP pone a disposición de los oferentes y el público el general el procedimiento para la carga de proyectos de APP de iniciativa privada en el banco de proyectos del SNIP, lo cual no fue establecido en el Decreto.

La Guía contempla la siguiente información: (1) la documentación obligatoria a ser presentada, incluyendo aspectos formales para la recepción de iniciativas privadas de proyectos PPP; (2) requisitos de contenido del proyecto en etapa de prefactibilidad y factibilidad; (3) procesos posteriores a la recepción por mesa de entrada de la STP; (4) proceso de evaluación del nivel de prefactibilidad; y (5) proceso de evaluación de nivel de factibilidad, incluyendo el proceso de emisión del dictamen de admisión de la STP. Además de la información expuesta arriba, la Guía incluye un flujograma del proceso para la presentación de proyectos PPP, el cual resumimos a continuación a fines prácticos:

NOVEDADES IMPOSITIVAS – Inicio 2023

Resumen Ejecutivo:

NormaContenidoFecha
Ley N° 6.380Entra a regir límite para las retenciones a cuenta del Impuesto al Valor Agregado (“IVA”) para proveedores locales.25 de Septiembre de 2019 (Actualización)
Decreto N° 8.612Se fijan los valores fiscales inmobiliarios para el impuesto inmobiliario y sus adicionales, correspondientes al ejercicio fiscal 202327 de Diciembre de 2022
Decreto N° 3108Se fija para el 2023 el porcentaje de las garantías a ser presentadas para el régimen acelerado de devolución del IVA19 de Diciembre de 2019 (Actualización)
Resolución General N° 105La SET estableció el calendario de vencimientos para que los contribuyentes se adhieran obligatoriamente al Sistema Integrado de Facturación Electrónica Nacional (“SIFEN”) – Recordatorio para el Grupo 3 y siguientes.17 de Diciembre de 2021 (Recordatorio)

Más información:

► Ley N° 6.380/2019 – Límite para las retenciones a cuenta del IVA para proveedores locales que sean contribuyentes de este impuesto (ACTUALIZACIÓN)

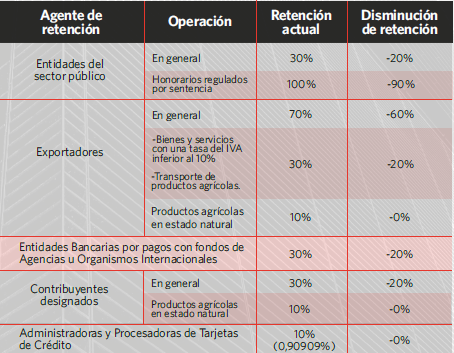
La Ley N° 6.380/2019 (la “Ley Tributaria”) introdujo al régimen tributario nacional varias novedades a corto y mediano plazo, respecto de las cuales su implementación recién está empezando o aún está pendiente. Una de ellas fue el límite de retenciones del IVA a cuenta, previsto en el primer párrafo de su artículo 136. Este límite se fijó en el 10% del impuesto consignado en el comprobante de venta.

La Ley Tributaria previó la aplicación de dicho límite a partir del cuarto año de su vigencia, y debido a que esta disposición entró en vigor el 1 de enero de 2020, la fecha para su implementación quedó fijada para el 1 de enero de 2023. Es decir, la aplicación de este límite de retenciones se difirió del 2020 al 2023.

Esta disminución en el porcentaje de retenciones tiene grandes consecuencias para los contribuyentes que son agentes de retención del IVA, pues ellos deben ajustar sus sistemas al nuevo límite. Entre tales contribuyentes pueden citarse a los siguientes:

De manera complementaria al límite de retenciones, el segundo párrafo del artículo 136 de la Ley Tributaria previó la reducción progresiva del porcentaje de las retenciones a cuenta del IVA a partir del año siguiente a la vigencia de la Ley Tributaria y hasta tanto se cumpla el plazo para aplicar el límite las retenciones, es decir, del 2021 al 2022.

Sin embargo, esa reducción progresiva quedó condicionada al dictado de un decreto del Poder Ejecutivo que prevea el calendario para ello, pero como esto no pasó, ella no se cumplió. Es más, en el artículo 275 de la Ley N° 6873/2022, que aprobó el presupuesto de la nación para el 2022, se suspendió esa disminución para ese año; lo que, curiosamente, se volvió a replicar para el 2023 con el artículo 287 de la Ley N° 7050/2023, que aprueba el presupuesto de la nación para dicho ejercicio.

La inclusión de esa suspensión en la ley del presupuesto de la nación para el 2023 aparece como un error que puede generar confusión entre los particulares, pues ella se refiere a una norma que ya no está vigente para dicho año, porque la disminución progresiva fue una disposición transitoria que solo pudo implementarse del 2021 al 2022, pero ya no en el 2023, pues a partir de allí deja de tener sentido porque se aplica el límite de retenciones.

Sería oportuno que la SET salga al paso de esto y dicte de oficio una resolución que aclare la confusión que se podría generar a causa de la referida suspensión.

► Decreto N° 8.612/2022 – Se fijan los valores fiscales inmobiliarios para el impuesto inmobiliario y sus adicionales, correspondientes al ejercicio fiscal 2023

Por medio del Decreto N° 8.612/2022 (el “Decreto”), el Poder Ejecutivo fijó los valores fiscales inmobiliarios establecidos por el Servicio Nacional de Catastro (“SNC”) del Ministerio de Hacienda, que servirán como base imponible para la determinación del impuesto inmobiliario y sus adicionales para el ejercicio fiscal 2023.

El monto del impuesto se determina aplicando las tasas que correspondan (normalmente del 1%) sobre la valuación fiscal de los inmuebles establecida por el Servicio Nacional de Catastro (base imponible), la cual está conformada de la siguiente manera:

  1. Inmuebles urbanos: Valor tierra (m2 del inmueble por ₲/m2) más valor edificado (m2 de las edificaciones por ₲/m2). Los ₲/m2 se determinan por el tipo de pavimento de la calle (frente) para el valor tierra, y por la categoría de construcción para las edificaciones.
  2. Inmuebles rurales: Valor tierra (hectárea (“ha”) del inmueble por ₲/ha). La valoración fiscal de cada distrito es determinada conforme a su costo de oportunidad (distancias a centros urbanos y accesibilidad) y al tipo de suelo predominante, según las categorías indicadas en el Decreto.

La valuación fiscal de los inmuebles se ajusta anualmente según la variación que sufra el Índice de Precios al Consumidor (“IPC”), en el período de los doce meses anteriores al primero de noviembre de cada año civil en el que se realiza dicho ajuste, de acuerdo con lo informado por el Banco Central del Paraguay. El Poder Ejecutivo puede hacer un reajuste extraordinario cada 5 años, según la variación del valor de los inmuebles.

En ese sentido, el Banco Central del Paraguay informó que la variación del IPC en el período de los doce meses anteriores al 1 de noviembre de 2022 alcanzó el 8,1%, por lo que el Decreto aumentó en dicha proporción las valuaciones fiscales para el 2023. Esta variación puede apreciarse para los inmuebles urbanos en el Anexo I del Decreto, y para los inmuebles rurales en el Anexo II en la versión del Decreto N° 8736/2023.

El Decreto también prevé, entre otras cosas: la valuación de inmuebles que cambien de urbanos a rurales y viceversa, el procedimiento para la exoneración del 50% a los inmuebles rurales con prioridad forestal o derecho real de superficie forestal, y el descuento a los inmuebles rurales con áreas poco productivas que difieran del tipo de suelo de su distrito.

► Decreto N° 3.108/2019 – Se fija para el 2023 el porcentaje de las garantías a ser presentadas para el régimen acelerado de devolución del IVA (ACTUALIZACIÓN)

El artículo 102 de la Ley N° 6.380/2019 (la “Ley Tributaria”) previó que los exportadores y fleteros puedan solicitar la devolución acelerada del IVA crédito afectado a sus operaciones de exportación o de flete de exportación, presentando para ello una garantía bancaria, financiera o póliza de seguro con una vigencia mínima de 90 días hábiles desde la fecha en que se presente la solicitud de devolución.

En las primeras 3 solicitudes de devolución por el régimen acelerado, la garantía debe cubrir el 100% del capital del IVA crédito requerido a la SET, más accesorios. A partir de la cuarta solicitud, la garantía solo debe cubrir la porción del IVA crédito que resulte del porcentaje promedio de los créditos rechazados («PCR”) bajo el régimen acelerado en los meses de enero a noviembre del año anterior, más accesorios.

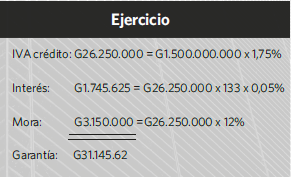
Para establecer el valor de la garantía, el solicitante debe multiplicar el PCR por el IVA crédito cuya devolución solicita. Al monto resultante se debe adicionar los siguientes accesorios legales, calculados hasta la fecha de vencimiento de la garantía sobre el monto del IVA crédito que resulte del PCR: interés diario del 0,05% y multa por mora del 12%.

La SET publica anualmente el PCR, y en esta ocasión publicó que el mismo es del 1,75% para el 2023, a lo cual acompañó el siguiente ejemplo de cálculo para la garantía:

DatosValores
Monto solicitado:₲1.500.000.000
Fecha de solicitud:05/01/2023
Garantía emitida:05/01/2023
Garantía vence:18/05/2023
PCR1,75%

Una forma más directa de expresar la cobertura total de la garantía como porcentaje del IVA crédito se logra expresando los accesorios como porcentajes del PCR. Esto se consigue al estimar a los intereses en 6,65% (133 días por 0,05%) y a la multa por mora en 12%, los que sumados llegan al 19,65% del PCR, que puede redondearse en 20%. Para agregar este porcentaje de manera directa al PCR se lo debe expresar como 1,20 veces el PCR, que por un PCR de 1,75% supone una garantía total del 2,1% del IVA crédito.

En los casos en que la garantía bancaria, financiera o póliza de seguros resulte inferior al monto rechazado, el contribuyente deberá abonar de manera inmediata la diferencia a favor del Fisco, más los accesorios legales que serán calculados hasta el pago total.

► Resolución General N° 105/2021 – Se estableció el calendario de obligatoriedad para que los contribuyentes se adhieran al SIFEN (RECORDATORIO)

Se recuerda a todos los contribuyentes, y en especial a los del grupo 3 del SIFEN, que la SET dictó la Resolución General N° 105/2021 (la “RG”), en fecha 06 de octubre de 2022. Por medio de esta RG se estableció el calendario de obligatoriedad para que varios grupos de contribuyentes se adhieran al SIFEN, previéndose 10 grupos con 9 fechas de vencimiento diferentes, con una diferencia de un trimestre entre las fechas previstas para un grupo y otro, salvo por los grupos 1 a 3, conforme al siguiente calendario.

GruposFecha desde la que están obligados
1 – “Plan Piloto”01 de julio de 2022
2 – “Adhesión Voluntaria”01 de julio de 2022
3 – “Obligatoriedad”02 de enero de 2023
4 – “Obligatoriedad”03 de abril de 2023
5 – “Obligatoriedad”03 de julio de 2023
6 – “Obligatoriedad”02 de octubre de 2023
7 – “Obligatoriedad”02 de enero de 2024
8 – “Obligatoriedad”01 de abril de 2024
9 – “Obligatoriedad”01 de julio de 2024
10 – “Obligatoriedad”01 de octubre de 2024

Los contribuyentes obligados del grupo 3 al 10 pueden iniciar la emisión de forma electrónica antes de la fecha establecida, en caso de que deseen hacerlo de manera gradual. Una vez llegada la fecha de obligatoriedad ―02 de enero de 2023 para el grupo 3― deberán emitir exclusivamente todos sus documentos de forma electrónica, pues la autorización y timbrado de sus documentos preimpresos o autoimpresores, otorgado por la SET, perderá vigencia, salvo por el relacionado a los comprobantes de retención virtual.

Se debe tener en cuenta que la implementación de un sistema de facturación electrónica es un proceso cuyo costo y desarrollo recae en el contribuyente, el cual muchas veces conlleva un tiempo considerable de implementación, tal y como lo reconoce la SET en el artículo 4 de la RG cuando otorga un periodo de hasta 12 meses de adecuación a quienes deseen ser facturadores electrónicos voluntarios.

Por ello, es sumamente relevante estar al tanto de si usted o su empresa se encuentran alcanzado por la obligatoriedad del SIFEN, pues, en caso de que lo estén y no tomen las medidas adecuadas a tiempo, es posible que ya no pueda operar normalmente. Si desea conocer si usted o su organización se ven afectados por esta RG, puede consultar el listado completo de contribuyentes en el siguiente buscador. Para más detalles o una mejor asesoría, puede contactar a nuestros profesionales del área tributaria.